
Betriebsprüfung 2027: Was Pflicht wird und welche Rolle die Zeiterfassung spielt
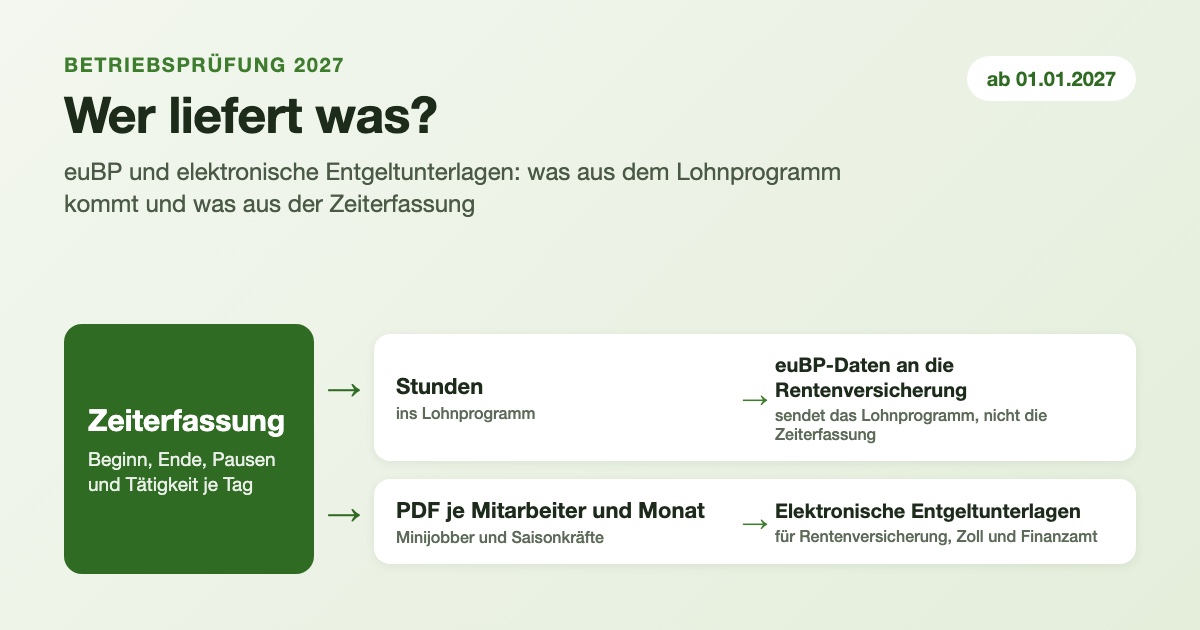
Zum 01.01.2027 enden zwei Befreiungen: die von der elektronisch unterstützten Betriebsprüfung (euBP) und die von elektronisch geführten Entgeltunterlagen. Die euBP-Daten kommen aus Ihrem Lohnprogramm und Ihrer Finanzbuchhaltung, nicht aus der Zeiterfassung. Die Zeiterfassung liefert aber zwei Dinge, an denen eine Prüfung hängt: die Stunden, auf denen die Lohnabrechnung beruht, und die Arbeitszeitnachweise für Minijobber und Saisonkräfte, die ab 2027 elektronisch vorliegen müssen. Eine Pflicht zur elektronischen Personalakte gibt es nicht.
Stand dieses Artikels ist der 16.11.2026. Er gibt eine Orientierung und ersetzt keine Rechtsberatung. Fragen zu Ihren Betriebsnummern, Befreiungen und Fristen klären Sie mit Ihrem Lohnbüro oder Steuerberater.
Was sich zum 01.01.2027 ändert
| Thema | Was gilt | Woher kommen die Daten? |
|---|---|---|
| euBP | Übermittlung für alle Abrechnungsfälle ab 01.01.2027 Pflicht | Lohnprogramm und Finanzbuchhaltung, übermittelt von Ihnen oder Ihrem Lohnbüro |
| Elektronische Entgeltunterlagen | Befreiung endet am 31.12.2026 | Mehrere Quellen, die Arbeitszeitnachweise aus der Zeiterfassung |
| Elektronische Personalakte | keine gesetzliche Pflicht | entfällt |
| Elektronische Zeiterfassung nach dem Arbeitszeitgesetz | keine Pflicht, es gibt nur einen Referentenentwurf | entfällt |
euBP: Die Daten kommen aus dem Lohnprogramm
Die Rentenversicherung prüft jeden Arbeitgeber mindestens alle vier Jahre. Die dafür nötigen Daten sind nach § 28p Absatz 6a SGB IV elektronisch zu übermitteln, und zwar aus einem nach § 95b SGB IV systemgeprüften Programm. Auf diese Übermittlung verzichten kann die Rentenversicherung nach § 126 SGB IV nur für Zeiträume bis 31.12.2026. Die Deutsche Rentenversicherung schreibt dazu: Alle Arbeitgeber sind verpflichtet, eine Ausnahme nach Betriebsgröße gibt es nicht.
Warum die Zeiterfassung diese Daten nicht schickt
Übermittelt werden Daten der Entgeltabrechnung und der Finanzbuchhaltung: Beitragsnachweise, Lohnkonten, Fehlzeiten, Konten und Buchungen. Das ist das Ergebnis der Lohnabrechnung, und senden darf es nur ein systemgeprüftes Lohn- oder Buchhaltungsprogramm. Eine Zeiterfassung rechnet weder Lohn noch Beiträge ab. Sie ist ein Vorsystem: Ihre Stunden fließen ins Lohnprogramm, dort entstehen die Daten, die an die Rentenversicherung gehen.
Die euBP-Daten sind nur der Einstieg in die Prüfung. Braucht der Prüfer mehr, fordert er Unterlagen nach oder vereinbart eine Einsicht. Dazu können auch Arbeitszeitnachweise gehören.
Was Sie dafür tun
Fragen Sie Ihr Lohnbüro oder Ihren Softwareanbieter, ob die euBP für jede Ihrer Betriebsnummern eingerichtet ist. Haben Sie mehrere rechtlich selbstständige Gesellschaften, etwa eine Genossenschaft und Tochtergesellschaften, ist jede davon ein eigener Arbeitgeber mit eigener Prüfung.
Elektronische Entgeltunterlagen: Hier kommt die Zeiterfassung ins Spiel
Nach § 8 Absatz 2 der Beitragsverfahrensverordnung (BVV) sind bestimmte Unterlagen in elektronischer Form zu den Entgeltunterlagen zu nehmen. Dazu gehören unter anderem eine Kopie des Nachweises der Arbeitsbedingungen nach dem Nachweisgesetz und die Arbeitszeitaufzeichnungen nach § 17 Absatz 1 Mindestlohngesetz (MiLoG). Von dieser Pflicht konnten sich Arbeitgeber auf Antrag befreien lassen, aber nur bis 31.12.2026.
Wen das betrifft
§ 17 MiLoG gilt für Arbeitgeber, die Beschäftigte nach § 8 Absatz 1 SGB IV haben. Das sind geringfügig entlohnte Beschäftigte, also Minijobber, und kurzfristig Beschäftigte. In der Landwirtschaft sind das typischerweise Aushilfen, Rentner in der Saison und Erntehelfer. Für sie sind Beginn, Ende und Dauer der täglichen Arbeitszeit aufzuzeichnen, spätestens bis zum Ablauf des siebten Tages nach dem Arbeitstag.
In welcher Form
Die Gemeinsamen Grundsätze zu den Entgeltunterlagen regeln die Form:
- Jede Unterlage kommt in eine eigene Datei. Erlaubt sind PDF und die Bildformate jpeg, bmp, png und tiff.
- Die Dateien dürfen nachträglich nicht veränderbar sein.
- Der Dateiname nennt die Art der Unterlage, die Person und den Zeitraum.
- Wer befreit war, muss die Unterlagen spätestens ab 01.01.2027 elektronisch führen. Eine rückwirkende Digitalisierung ist dann nicht zwingend.
Wie lange
Die Arbeitszeitaufzeichnungen nach dem MiLoG sind mindestens zwei Jahre aufzubewahren. Als Entgeltunterlage gilt zusätzlich § 28f SGB IV: aufbewahren bis zum Ablauf des Kalenderjahres nach der letzten Prüfung. Weil die Rentenversicherung im Abstand von bis zu vier Jahren prüft, kann das deutlich länger als zwei Jahre sein.
Elektronische Personalakte: keine Pflicht
Eine Pflicht zur elektronischen Personalakte gibt es nicht. Es gibt nicht einmal eine Pflicht, überhaupt eine Personalakte zu führen: § 83 Betriebsverfassungsgesetz regelt nur, dass Mitarbeiter Einsicht nehmen dürfen, wenn eine geführt wird. Wenn von der „digitalen Personalakte ab 2027“ die Rede ist, sind die elektronischen Entgeltunterlagen gemeint. Sie enthalten Dokumente, die sonst in der Personalakte liegen, etwa den Nachweis der Arbeitsbedingungen. Arbeitsverträge, Abmahnungen oder Beurteilungen dürfen weiter auf Papier liegen.
Ein einziges System für alle Unterlagen ist ebenfalls nicht vorgeschrieben. Die Entgeltunterlagen müssen im Inland, geordnet und je Mitarbeiter zuordenbar vorliegen, und der Prüfer muss in angemessener Zeit einen Überblick bekommen.
Was andere Prüfer verlangen können
Die Rentenversicherung ist nicht die einzige Stelle, die Arbeitszeiten sehen will.
- Zoll (Finanzkontrolle Schwarzarbeit): prüft die Mindestlohn-Aufzeichnungen für Minijobber und kurzfristig Beschäftigte. Die Form ist frei, elektronisch und schriftlich sind zulässig. Die Unterlagen müssen in Deutschland bereitliegen, auf Verlangen auch am Ort der Beschäftigung.
- Arbeitsschutzbehörde: kann Arbeitszeitnachweise anfordern. Nach § 16 Absatz 2 Arbeitszeitgesetz sind Zeiten über die werktägliche Arbeitszeit hinaus aufzuzeichnen und mindestens zwei Jahre aufzubewahren.
- Finanzamt: Die GoBD nennen die Zeiterfassung ausdrücklich als Vor- und Nebensystem. Enthält sie steuerlich relevante Daten, etwa Stunden für steuerfreie Sonntags-, Feiertags- oder Nachtzuschläge, kann das Finanzamt Einsicht oder einen maschinell auswertbaren Export verlangen.
Eine Pflicht zur elektronischen Zeiterfassung gibt es nicht
Arbeitszeit muss erfasst werden, das hat das Bundesarbeitsgericht 2022 bestätigt. Eine Formvorschrift gibt es nicht, Papier ist zulässig. Das Bundesarbeitsministerium hat im Juni 2026 einen Referentenentwurf vorgelegt, der die elektronische Erfassung als Regelfall vorsieht, mit Ausnahmen für Kleinbetriebe und Übergangsfristen. Das ist ein Entwurf des Ministeriums, kein Gesetz, und das Kabinett hat ihn nicht beschlossen. Wer 2027 elektronisch erfasst, tut das wegen der Entgeltunterlagen und weil es die Prüfungen einfacher macht, nicht wegen einer neuen Zeiterfassungspflicht.
Wer liefert was?
| Prüfung | Was verlangt wird | Woher es kommt |
|---|---|---|
| Rentenversicherung, euBP-Datensendung | Lohn-, Beitrags- und Buchhaltungsdaten | Lohnprogramm und Finanzbuchhaltung |
| Rentenversicherung, Nachforderung | Entgeltunterlagen, darunter Arbeitszeitnachweise der Minijobber und Saisonkräfte | Arbeitszeitnachweise aus der Zeiterfassung, abgelegt bei den Entgeltunterlagen |
| Zoll | Arbeitszeitnachweise, Arbeitsverträge, Lohnabrechnungen, Zahlungsnachweise | Zeiterfassung, Personalunterlagen, Lohnprogramm |
| Arbeitsschutzbehörde | Arbeitszeitnachweise | Zeiterfassung |
| Finanzamt, Lohnsteuer-Außenprüfung | Lohnkonto und Daten der Vorsysteme | Lohnprogramm und Zeiterfassung |
Wie DAZE dazu passt
DAZE ist eine Zeiterfassung für landwirtschaftliche Betriebe. In der Prüfung ist DAZE das Vorsystem: Es liefert die Stunden für die Lohnabrechnung und die Arbeitszeitnachweise.
- Erfassung am Tag selbst: Mitarbeiter tragen Beginn, Ende, Pausen und Tätigkeit in der App ein. Das sind die Angaben, die § 17 MiLoG verlangt.
- PDF je Mitarbeiter: Der Export erzeugt je Mitarbeiter und gewähltem Zeitraum ein PDF mit Datum, Tätigkeit, Beginn, Ende, Dauer und Pause. Der Dateiname enthält Namen und Zeitraum. Monatsweise exportiert, ist das der Arbeitszeitnachweis, den Sie zu den Entgeltunterlagen nehmen.
- Export je Gesellschaft: Arbeiten Sie mit mehreren Betrieben oder Gesellschaften, filtern Sie den Export je Betrieb.
- Auswertbare Exporte: Ein frei konfigurierbarer CSV-Export und der Export für HSC-Lohn liefern die Stunden an Lohnprogramm, Lohnbüro oder Prüfer.
- Abgeschlossene Zeiträume: Nach „Geprüft bis“ oder „Exportiert bis“ kann der Mitarbeiter nichts mehr ändern. Korrekturen der Verwaltung sind als bearbeitet gekennzeichnet.
- Server in Deutschland: Die Daten liegen in Frankfurt am Main.
Checkliste für Ihren Betrieb
- Lohnbüro oder Softwareanbieter fragen: Ist die euBP für jede Betriebsnummer eingerichtet?
- Klären, ob für 2026 Befreiungen beantragt sind. Ab 2027 ist das nicht mehr möglich.
- Liste der Minijobber und kurzfristig Beschäftigten je Gesellschaft anlegen. Für sie brauchen Sie ab 2027 elektronische Arbeitszeitnachweise.
- Ablage festlegen: wo die Nachweise je Mitarbeiter und Monat liegen, als PDF, unveränderbar, mit sprechendem Dateinamen.
- Nachweis der Arbeitsbedingungen dieser Beschäftigten als Kopie elektronisch ablegen.
- In der Zeiterfassung einen Monat probeweise je Gesellschaft exportieren und prüfen, ob Beginn, Ende und Dauer je Tag vollständig sind.
- Aufbewahrungsfristen mit dem Steuerberater abstimmen.
Fazit
Die euBP ist Sache des Lohnprogramms. Die Arbeitszeitnachweise sind Sache der Zeiterfassung, und für Minijobber und Saisonkräfte müssen sie ab 2027 elektronisch vorliegen. Wer heute noch mit Stundenzetteln und Excel arbeitet, sollte bis Jahresende klären, wie aus den Zetteln eine PDF je Mitarbeiter und Monat wird. Eine elektronische Zeiterfassung, die diese Nachweise direkt erzeugt, spart dabei das Abtippen und das Einscannen.
Häufige Fragen
Muss die Zeiterfassung ab 2027 die euBP-Daten übermitteln?
Nein. Die euBP-Daten kommen aus einem systemgeprüften Lohnprogramm und der Finanzbuchhaltung, übermittelt vom Arbeitgeber oder seinem Lohnbüro. Die Zeiterfassung liefert die Stunden für die Lohnabrechnung und die Arbeitszeitnachweise, die der Prüfer zusätzlich anfordern kann.
Gibt es ab 2027 eine Pflicht zur elektronischen Personalakte?
Nein. Eine Pflicht zur elektronischen Personalakte gibt es nicht, nicht einmal eine Pflicht, überhaupt eine Personalakte zu führen. Pflicht wird, bestimmte Entgeltunterlagen elektronisch zu führen, darunter den Nachweis der Arbeitsbedingungen und die Arbeitszeitaufzeichnungen nach dem Mindestlohngesetz.
Für wen müssen Arbeitszeiten ab 2027 elektronisch vorliegen?
Für geringfügig Beschäftigte, also Minijobber und kurzfristig Beschäftigte wie Saisonkräfte. Ihre Aufzeichnungen nach § 17 MiLoG gehören zu den Entgeltunterlagen, die elektronisch zu führen sind.
Wird die euBP-Pflicht noch verschoben?
Nach geltendem Recht nicht: Die Befreiung gibt es nur bis 31.12.2026. Eine Verlängerung um ein Jahr ist geplant, aber nicht Gesetz. Sie steht nicht im Gesetzentwurf, über den sie kommen soll, und dieser ist noch nicht verabschiedet (Stand 16.11.2026). Für die elektronischen Entgeltunterlagen ist keine Verlängerung geplant.
Ist eine elektronische Zeiterfassung ab 2027 Pflicht?
Nein. Pflicht ist die Erfassung der Arbeitszeit, nicht ihre Form. Für eine elektronische Pflicht gibt es nur einen Referentenentwurf des Bundesarbeitsministeriums, kein Gesetz.
Passende Artikel
- Gesetzliche Vorgaben zur Arbeitszeiterfassung in der Landwirtschaft sicher einhalten
- Digitale Zeiterfassung in der Landwirtschaft 2026
- Stundenzettel in der Landwirtschaft: Schluss damit
Quellen
- § 28p SGB IV, Prüfung bei den Arbeitgebern
- § 126 SGB IV, Verzicht auf die elektronisch unterstützte Prüfung
- Deutsche Rentenversicherung: elektronisch unterstützte Betriebsprüfung (euBP)
- AOK Fachportal: elektronische Betriebsprüfung
- § 8 Beitragsverfahrensverordnung, Entgeltunterlagen
- Gemeinsame Grundsätze nach § 9a BVV für die Entgeltunterlagen (PDF)
- § 28f SGB IV, Aufzeichnungspflicht
- § 17 MiLoG, Erstellen und Bereithalten von Dokumenten
- § 8 SGB IV, Geringfügige Beschäftigung
- Zoll: Mindestarbeitsbedingungen, sonstige Pflichten
- § 16 ArbZG, Arbeitszeitnachweise
- BMAS: Fragen und Antworten zur Arbeitszeiterfassung
- Gleiss Lutz: Referentenentwurf zur Änderung des Arbeitszeitgesetzes
- § 147 AO, Aufbewahrung von Unterlagen
- BMF: GoBD, Amtliches AO-Handbuch 2026, Anhang 33
- § 83 BetrVG, Einsicht in die Personalakten
- Deutsche Rentenversicherung, Lexikon: Entgeltunterlagen
- Bundestag, Drucksache 21/7870: Gesetzentwurf zur Modernisierung und Digitalisierung der Arbeitsförderung (PDF)